
Option à la TVA : quel régime choisir pour son activité
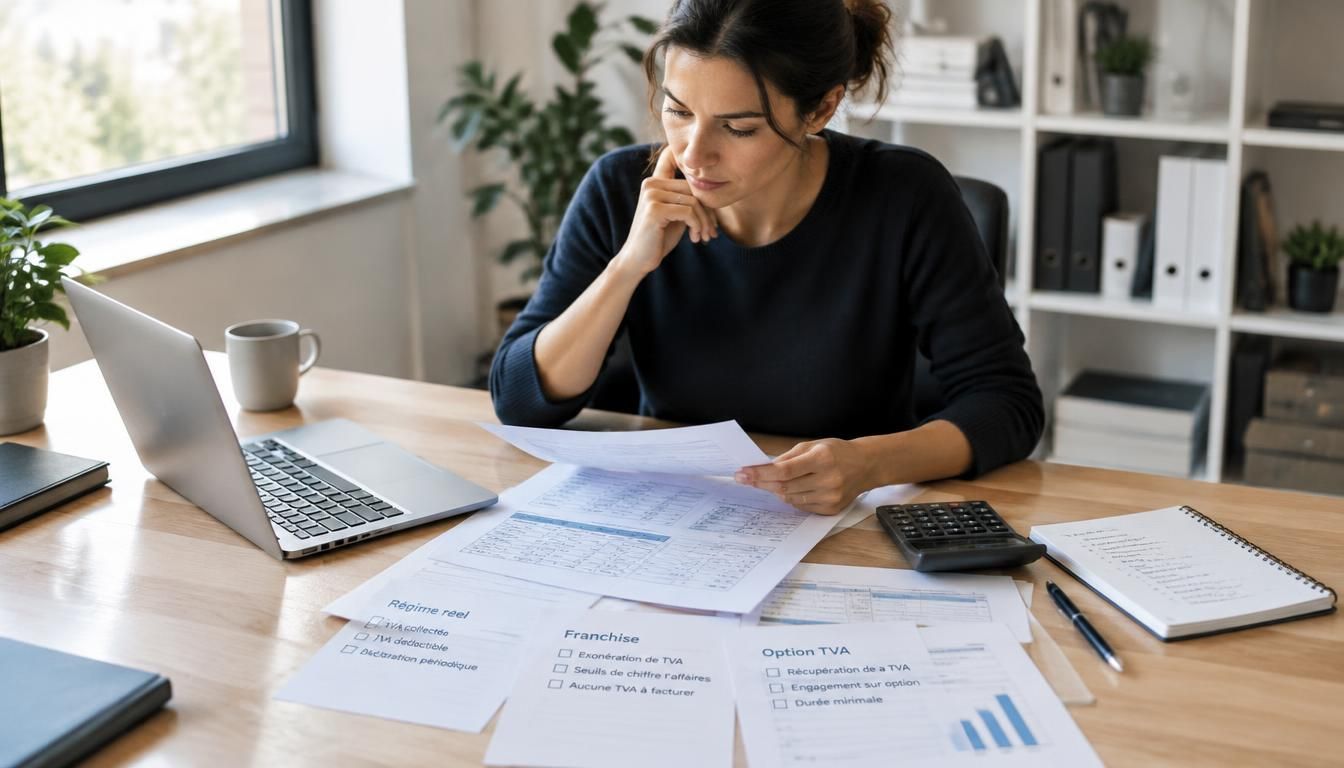
Comment fonctionne la TVA quand vous lancez une activité, facturez un service ou vendez un produit ? La question paraît simple, mais elle change vite dès qu’il faut choisir un régime adapté. L’option à la TVA représente alors un levier utile pour votre entreprise, selon votre activité, votre clientèle et vos dépenses. Elle permet de mieux piloter la facture, de récupérer certaines sommes et d’anticiper les obligations. Bien comprise, elle assure une gestion plus lisible et facilite vos arbitrages au quotidien.
Dans les faits, cette décision n’est jamais neutre : elle touche votre trésorerie, votre relation client et votre organisation comptable. Si vous hésitez entre franchise, réel simplifié ou réel normal, ce guide vous aide à voir clair, sans jargon inutile.
Comprendre la TVA avant de choisir un régime
Avant de parler de régime, il faut poser la base : la TVA est une taxe payée par le consommateur, mais collectée par l’entreprise. Dans une affaire courante, vous facturez un service avec TVA, puis vous reversez la différence après avoir retranché la TVA déductible sur vos achats. Ce mécanisme concerne chaque entreprise, quel que soit son public. Le calcul devient vite concret dès qu’un client demande un prix TTC ou qu’un produit entre dans vos charges. Le droit à déduction dépend alors du régime choisi et de la nature de l’activité.
En pratique, la TVA collectée et la TVA déductible ne jouent pas le même rôle. Votre entreprise agit comme intermédiaire, et le consommateur final supporte la taxe. Pour un client professionnel, l’effet est différent, car la TVA peut être récupérée selon son propre régime. Voilà pourquoi il faut comprendre la circulation de la TVA avant de décider.
Comment la TVA circule dans une activité professionnelle
Vous achetez, vous vendez, puis vous reversez l’écart : c’est la logique de base. Une entreprise facture la TVA à son client, la conserve temporairement, puis la reverse à l’État après déduction de la TVA déductible. Sur un produit vendu 120 euros TTC, par exemple, la part taxable ne reste pas dans votre caisse. Ce service de collecte est simple en apparence, mais il change selon le régime retenu. Pour le public, cela influence le prix affiché et la marge.
Ce qu’il faut savoir sur la TVA collectée et déductible
La TVA collectée correspond à la taxe encaissée sur vos ventes. La TVA déductible, elle, vient en diminution sur vos achats professionnels. Si vous achetez du matériel pour 600 euros HT, une partie est déductible selon les règles applicables. Votre client paie donc un prix TTC, tandis que vous ne gardez que la part hors taxe liée à votre activité. C’est ce point qui rend le régime si important.
Pourquoi le régime choisi change la gestion quotidienne
Le régime détermine la fréquence des obligations, le niveau de suivi et la charge administrative. Un régime simple peut convenir à un public qui démarre, mais il limite parfois la récupération de taxe. À l’inverse, un régime plus structuré demande plus de rigueur, mais il ouvre davantage de droits. Pour une entreprise, ce choix touche la base même de son organisation et de sa relation avec chaque client.
- TVA facturée : montant ajouté au prix de vente
- TVA récupérée : somme déduite sur les achats
- TVA reversée : différence à payer après calcul
- TVA nette : résultat final pour l’administration
| Élément | Rôle |
|---|---|
| TVA facturée | Montant encaissé sur la vente |
| TVA récupérée | Montant déductible sur les achats |
| TVA reversée | Solde transmis à l’administration |
Les régimes de TVA qui encadrent le choix
Le régime de franchise en base, le régime réel simplifié et le régime réel normal structurent tout le sujet. En franchise, vous ne facturez pas la TVA ; en réel simplifié, vous simplifier la gestion avec des acomptes ; en réel normal, vous suivez la taxe plus finement. Chaque régime répond à un niveau d’activité différent. Le public qui débute privilégie souvent la simplicité, alors qu’une entreprise en croissance cherche un cadre plus précis. Le code fiscal et le cadre juridique fixent ces règles selon l’état actuel de votre activité.
Le bon régime dépend aussi du service rendu, du seuil de chiffre d’affaires et de la déclaration attendue sur l’année. Un régime peut simplifier la vie, mais il peut aussi limiter les marges de manœuvre. C’est pourquoi il faut comparer les obligations avant de trancher.
Franchise en base, réel simplifié, réel normal : les différences utiles
La franchise en base supprime la TVA sur les factures, mais elle interdit aussi la récupération. Le réel simplifié permet de simplifier la déclaration avec des acomptes et une régularisation annuelle. Le réel normal demande une déclaration plus fréquente, mais il offre un suivi plus précis. Selon votre public, le bon régime peut rester stable une année, puis évoluer l’année suivante si l’activité progresse.
Comment les seuils font basculer d’un régime à l’autre
Le seuil de chiffre d’affaires joue un rôle décisif. Quand il est dépassé, le régime peut changer automatiquement ou à l’issue d’une période donnée. Cela oblige à surveiller les ventes, les prestations et la structure du service. Pour une entreprise, le basculement n’est pas seulement fiscal : il modifie aussi les habitudes de facturation et de déclaration. Le régime actuel doit donc être vérifié régulièrement.
Quel régime convient selon le profil de l’entreprise
Si vous avez peu d’achats et une clientèle de particuliers, la franchise peut rester cohérente. Si vous investissez davantage, le réel devient souvent plus intéressant. Une activité de service avec peu de TVA déductible n’a pas les mêmes besoins qu’une entreprise qui achète du matériel chaque mois. Le bon régime dépend donc du volume, du public et de la nature de l’affaire.
- Franchise : aucune TVA facturée, aucune TVA récupérée
- Réel simplifié : acomptes et régularisation annuelle
- Réel normal : suivi plus fréquent et plus détaillé
- Choix lié au seuil et au niveau d’activité
- Obligations déclaratives différentes selon le régime
Quand l’option devient intéressante pour votre activité
L’option prend tout son sens quand l’assujettissement volontaire améliore votre position. Si votre activité supporte beaucoup d’achats, la récupération de TVA peut créer un vrai bénéfice. Le calcul devient vite utile pour un professionnel qui investit dans du matériel, de l’aménagement ou de la location. Dans certains cas, l’option protège aussi votre trésorerie, surtout si vos clients sont eux-mêmes assujettis. Le montant TTC affiché change alors moins que votre résultat fiscal.
Pour un client professionnel, la TVA n’est pas toujours un frein. En revanche, pour un consommateur, elle peut peser sur le prix final. C’est là que l’option doit être pensée avec soin : elle apporte un bénéfice sur les dépenses, mais elle modifie aussi votre droit de facturer hors franchise. Chaque cas mérite donc une vraie analyse.
Les signaux qui montrent qu’opter peut être utile
Vous avez des investissements réguliers, des frais élevés ou des achats techniques ? L’option peut alors devenir pertinente. Si votre clientèle comprend surtout des clients professionnels, le surcoût TTC est souvent mieux accepté. Enfin, si votre activité de location ou de prestation nécessite des dépenses importantes, l’assujettissement volontaire peut améliorer l’équilibre global. Le bénéfice n’est pas seulement comptable : il se voit aussi dans la trésorerie.
Les cas où l’option améliore la récupération de TVA
Quand les achats sont nombreux, la récupération de TVA réduit le coût réel de l’activité. Une entreprise qui équipe un local, achète du mobilier ou finance une installation lourde peut y gagner. Dans ce cas, l’option n’est pas un détail : elle change le montant supporté au final. Pour un professionnel, cela peut faire la différence entre un projet rentable et un projet trop tendu.
Les activités pour lesquelles le choix mérite un calcul précis
La location meublée, certaines prestations de service et les activités avec gros stocks demandent un arbitrage attentif. Il faut comparer le bénéfice attendu et le poids de la TVA sur les ventes. Un calcul simple montre vite si l’option reste avantageuse ou non. Sans cela, vous risquez de choisir un cadre fiscal inadapté à votre affaire.
- Investissements importants dès le démarrage
- Clientèle majoritairement professionnelle
- Frais récurrents avec TVA déductible élevée
- Activité de location ou de service à marge serrée
Les démarches, délais et obligations à respecter
Pour exercer l’option, il faut d’abord vérifier le bon service compétent, puis préparer une déclaration claire. La date d’envoi compte autant que le contenu. Selon la période et le régime, vous pouvez soumettre votre demande au début de l’année ou avant un changement d’activité. Il faut aussi respecter les règles de code juridique applicables et conserver les preuves de dépôt. En pratique, une déclaration mal placée dans le temps peut retarder l’effet attendu.
Ensuite, la suite dépend du régime normal ou du régime de base retenu. Vous devez soumettre les documents dans la bonne période, anticiper l’acompte éventuel et noter chaque date limite. Le service concerné attend une information cohérente, sans contradiction entre vos factures et votre option.
Comment déposer sa demande et à quel moment
La demande se fait généralement par écrit ou via l’espace déclaratif prévu. Il faut soumettre une déclaration complète, avec la date d’effet souhaitée. Si vous démarrez une activité, mieux vaut faire simple et préparer les éléments avant la première période de facturation. Pour une entreprise déjà en place, l’option doit être placée au bon moment afin d’éviter un décalage d’année.
Les échéances de déclaration et de paiement à anticiper
Le calendrier dépend du régime. En réel normal, la déclaration peut être mensuelle ou trimestrielle selon le cas. En réel simplifié, l’acompte intervient pendant l’année, puis une régularisation suit. Il faut donc anticiper chaque date, surtout quand plusieurs périodes se succèdent. Ne pas respecter ce rythme peut créer un écart de trésorerie ou un retard de paiement.
Ce qu’il faut préparer pour respecter les obligations
Gardez vos factures, vos justificatifs et le suivi de chaque base taxable. Vérifiez la cohérence entre vos ventes, vos achats et vos acomptes. Une déclaration bien tenue repose sur une organisation simple : un tableau de suivi, des rappels de date et un classement clair. Ainsi, vous limitez les erreurs et vous pouvez soumettre vos éléments sans stress.
- Vérifier le régime applicable avant toute demande
- Choisir la bonne date d’effet
- Préparer les justificatifs de facturation
- Suivre chaque période de déclaration
- Anticiper l’acompte et la régularisation
- Conserver les preuves de dépôt
Avantages, limites et arbitrages pour décider sereinement
Avant de choisir, il faut peser les avantages et les limites. L’option peut rendre la TVA déductible sur vos achats, mais elle complique aussi la gestion. Pour une entreprise, le régime réel offre plus de souplesse sur les dépenses, tandis que la franchise simplifie les factures. Le client particulier voit souvent un prix TTC plus sensible, alors qu’un consommateur professionnel raisonne davantage en HT. Le bénéfice dépend donc du profil de votre clientèle.
Le bon arbitrage ne se résume pas à un seul montant. Il faut regarder le régime, le volume d’achats, la location éventuelle de locaux, et la capacité à gérer les déclarations. Une entreprise peut préférer simplifier au maximum, même si elle renonce à une TVA déductible plus large. À l’inverse, un réel bien choisi peut soutenir la croissance.
Ce que l’option change pour la trésorerie et les factures
Quand vous facturez avec TVA, vous encaissez un montant TTC plus élevé, mais vous devez ensuite reverser la taxe. Cela demande une trésorerie suivie de près. En contrepartie, les achats deviennent plus légers grâce à la déduction. Pour une entreprise qui travaille avec des clients professionnels, l’effet reste souvent neutre sur le prix final, mais il améliore la lisibilité des échanges.
Comment comparer simplicité, récupération et contraintes
Le bon choix consiste à simplifier sans perdre d’argent inutilement. Si vous avez peu de frais, la franchise reste confortable. Si vos dépenses sont fortes, le réel peut mieux servir votre activité. Le calcul doit intégrer la fréquence des déclarations, le temps de gestion et la part de TVA déductible. C’est cet équilibre qui aide à choisir sereinement.
Les critères à vérifier avant de trancher définitivement
Regardez la clientèle, le niveau d’achats, la marge et le rythme de facturation. Vérifiez aussi si votre entreprise prévoit une hausse d’activité dans les prochains mois. Une décision prise trop vite peut coûter cher, surtout si votre produit principal exige beaucoup d’investissements. Un arbitrage réfléchi évite bien des surprises.
- Avantage : récupération de TVA sur les achats
- Avantage : meilleure lecture des coûts réels
- Limite : gestion plus lourde des factures
- Limite : impact TTC pour certains clients
- Arbitrage : simplicité contre optimisation fiscale
FAQ – Questions fréquentes sur le choix de TVA
À quel moment une entreprise peut-elle opter pour la TVA ?
Une entreprise peut opter dès qu’elle remplit les conditions du régime visé et qu’elle respecte la date de demande prévue. Le bon moment dépend du seuil, de l’année de démarrage et de la période de facturation.
Quelle différence entre franchise en base et régime réel ?
La franchise dispense de déclaration de TVA, alors que le régime réel impose de la collecter et de la déclarer. En réel, la TVA déductible existe aussi, ce qui change la gestion de l’entreprise.
Peut-on revenir en arrière après avoir choisi ce régime ?
Oui, dans certains cas, mais il faut respecter le droit applicable, la date de dénonciation et les règles du service compétent. Le retour dépend du régime, du code juridique et de la période en cours.
L’option est-elle intéressante pour une activité avec peu d’achats ?
Pas toujours. Si la TVA déductible reste faible, l’option apporte peu de bénéfice. Une entreprise avec peu de frais gagne souvent davantage à simplifier sa gestion qu’à multiplier les déclarations.
Faut-il un expert-comptable pour sécuriser la démarche ?
Ce n’est pas obligatoire, mais cela aide à respecter les dates, à soumettre la bonne déclaration et à éviter les erreurs. Pour un cas complexe, un professionnel peut clarifier le régime et l’acompte à prévoir.
Vous aimerez aussi
 Fiscalité
 Fiscalité
 Fiscalité
 Fiscalité