
Quel compte utiliser pour la cotisation de prévoyance
 Maxence
•
31 octobre 2026
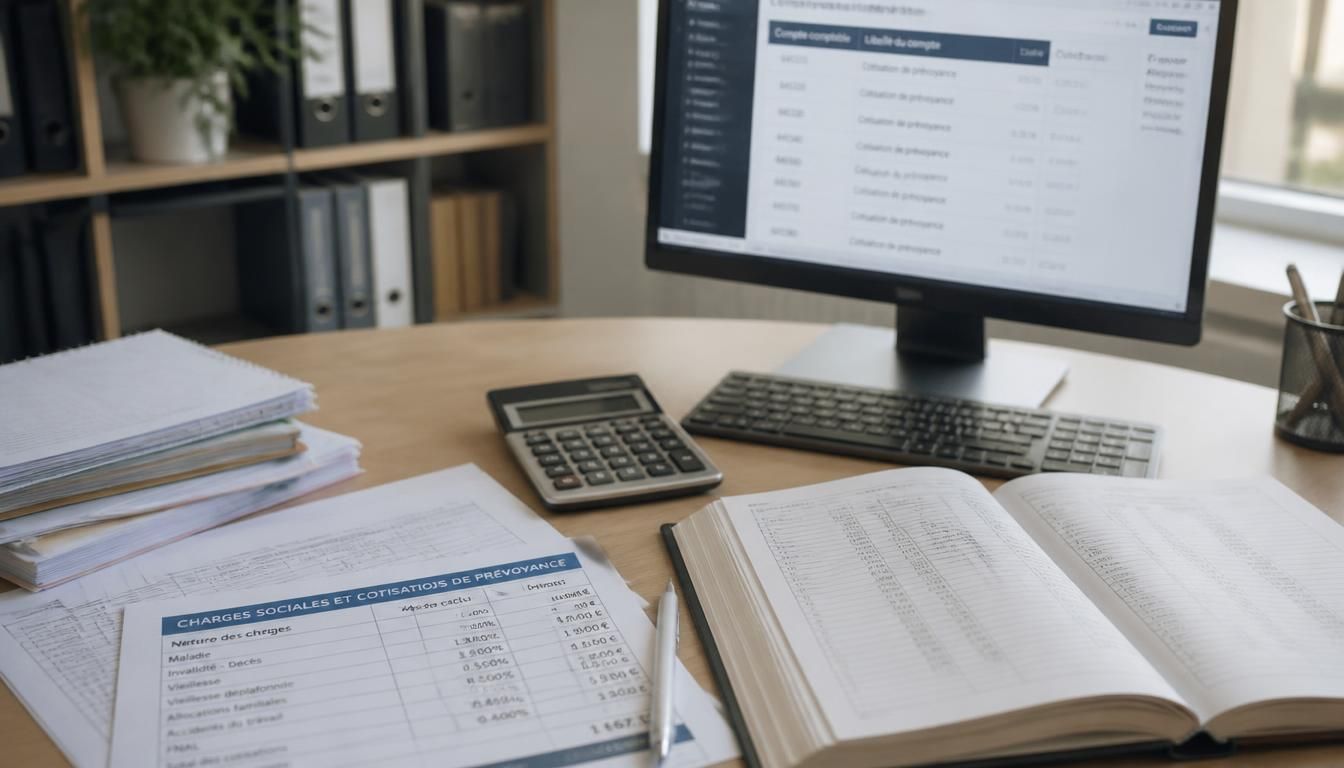
Vous cherchez à savoir où passer une cotisation de prévoyance sans hésiter ? Le compte comptable de prévoyance représente le repère qui classe cette charge dans le cadre de la paie et des charges sociales. Il permet de rattacher chaque montant au bon poste, garantit une lecture claire des écritures et facilite le contrôle comptable, surtout quand le régime du salarié change.
Compte de cotisation de prévoyance
- La cotisation de prévoyance est une charge de personnel liée à la protection du salarié. Elle couvre souvent l’incapacité, l’invalidité ou le décès, selon le contrat, et ne se confond ni avec la retraite ni avec la sécurité sociale.
- Le compte 645 sert de repère principal pour la charge sociale de prévoyance. Le 6453 vise une caisse de retraite, le 6458 d’autres organismes, et le 6459 les remboursements ou reprises sur charges sociales.
- Le classement dépend du régime du salarié et de l’organisme destinataire. Un cadre peut relever d’un dispositif plus large qu’un non-cadre, mais la logique reste d’identifier le bon organisme avant d’écrire la charge.
Le compte comptable de prévoyance désigne donc l’emplacement à utiliser pour enregistrer une cotisation liée à la protection du personnel. Bien le choisir aide votre entreprise à suivre ses charges, à sécuriser les remboursements éventuels et à éviter les erreurs entre retraite, sécurité sociale et autres organismes sociaux.
Comprendre le bon classement des cotisations de prévoyance
La cotisation de prévoyance s’inscrit dans les charges de personnel et touche directement la sécurité du salarié. Dans une entreprise, le comptable doit vérifier le régime, l’organisme collecteur et la part patronale avant d’écrire la charge. La question est simple : quelle cotisation relève du social et laquelle relève d’un autre poste ? Un bon conseil consiste à rattacher chaque cotisation à sa fonction réelle, pas seulement à son libellé.
Une cotisation de prévoyance couvre souvent l’incapacité, l’invalidité ou le décès, selon le contrat. Elle ne se confond ni avec la retraite ni avec la sécurité sociale, même si les trois apparaissent dans la même paie. Pour vous aider, voici les repères utiles :
- La cotisation de prévoyance protège le personnel contre un risque précis.
- La retraite finance un droit futur lié au salaire.
- La sécurité sociale relève du socle légal commun.
- Les autres organismes sociaux regroupent des charges voisines, mais distinctes.
| Notion | Classement |
|---|---|
| Prévoyance | Charge sociale liée à la protection |
| Retraite | Charge de pension et de caisse |
| Sécurité sociale | Cotisation obligatoire de base |
| Autres organismes sociaux | Organisme complémentaire ou spécifique |
Exemple : une cotisation patronale de 48,50 € versée à une caisse complémentaire se classe comme charge sociale de personnel, avec une ventilation distincte selon le régime du salarié.
Définir ce que couvre la cotisation de prévoyance
La cotisation de prévoyance finance une protection complémentaire pour le salarié. Elle peut couvrir un arrêt de travail, un capital décès ou une rente. Dans le plan comptable, cette cotisation reste une charge liée au personnel et non une dépense exceptionnelle.
Distinguer prévoyance, retraite et sécurité sociale
La prévoyance complète la retraite et la sécurité sociale, sans les remplacer. La retraite prépare le futur, la sécurité sociale couvre le socle légal, et la prévoyance ajoute une garantie complémentaire. Cette distinction évite de confondre les écritures et les comptes voisins.
Repérer le bon compte selon le régime du salarié
Le régime du salarié oriente le classement de la cotisation. Un cadre peut relever d’un dispositif plus large qu’un non-cadre, mais la logique reste la même : identifier l’organisme, puis ventiler la charge dans le bon sous-compte.
Ventiler les écritures entre 645, 6453, 6458 et 6459
La ventilation comptable repose sur quatre repères simples : 645 pour la charge générale, 6453 pour certaines caisses de retraite, 6458 pour les autres organismes, et 6459 pour les remboursements. Le montant doit être vérifié avant l’enregistrement, surtout si l’exercice comporte plusieurs mois de paie. Un test de cohérence aide à certifier l’écriture avant de verser la cotisation.
Voici l’usage pratique de ces sous-comptes :
- 645 : charge principale de sécurité sociale et de prévoyance.
- 6453 : cotisation liée à une caisse de retraite.
- 6458 : cotisation versée à d’autres caisses ou organismes.
- 6459 : remboursement ou reprise sur charges sociales.
- Le montant doit rester cohérent avec le prévisionnel de l’exercice.
Erreurs fréquentes à éviter :
- Ajouter une cotisation de prévoyance dans le mauvais sous-compte.
- Compter deux fois la même cotisation sur le mois.
- Oublier de suivre le remboursement reçu de l’organisme.
Écriture simple : débit du compte de charges, crédit du compte de dette envers l’organisme, puis règlement au moment de verser la somme. Si un remboursement arrive, il vient diminuer la charge par le 6459. Ce schéma permet de suivre le montant réel, de compter correctement les reprises et de certifier la paie sans surprise.
Utiliser le compte 645 pour la charge principale
Le compte 645 accueille la charge sociale principale liée à la prévoyance. Il sert de point d’entrée pour la plupart des cotisations patronales, avant une éventuelle ventilation plus fine.
Choisir entre 6453, 6458 et 6459
Le 6453 vise la caisse de retraite, le 6458 vise d’autres organismes, et le 6459 sert aux remboursements. Dans un cadre non-cadre ou cadre, le choix dépend du destinataire réel de la cotisation.
Vérifier le montant avant l’enregistrement
Avant de comptabiliser, comparez le montant appelé par l’organisme avec le calcul de paie. Un test rapide sur un mois évite une erreur de ventilation et facilite la certification de l’exercice.
Intégrer la prévoyance dans la paie sans se tromper
La prévoyance s’intègre dans la paie dès l’inscription du salarié et doit rester lisible dans la rémunération. Pour une entreprise, la cotisation patronale et la cotisation salariale ne suivent pas toujours la même logique, surtout pour un cadre. Un expert paie peut aider à sécuriser la récupération des montants et à limiter l’impact sur l’impôt, selon le cas.
Étapes pour intégrer la cotisation dans le journal de paie :
- Identifier le régime et le statut du salarié.
- Calculer la cotisation sur la rémunération brute.
- Ventiler la part salariale et la part patronale.
- Enregistrer la dette envers l’organisme ou la caisse.
- Contrôler l’adhésion annuelle et la cohérence du capital garanti.
Contrôles avant clôture mensuelle :
- Comparer le salaire brut et la cotisation calculée.
- Vérifier l’établissement de rattachement.
- Suivre les frais éventuels liés au contrat.
- Réaliser un test de cohérence avant la seconde écriture.
Mini-cas : pour un cadre, la cotisation de prévoyance peut être plus visible dans la rémunération globale ; pour un non-cadre, elle reste souvent plus simple à lire. Dans les deux cas, l’entreprise doit pouvoir certifier la paie, justifier l’inscription et préparer le devis annuel si le contrat évolue.
FAQ – Questions fréquentes sur le compte de prévoyance
Quel compte utiliser pour une cotisation de prévoyance en paie ?
Utilisez le compte 645 pour la charge principale, puis le sous-compte adapté si la cotisation relève d’une caisse ou d’un remboursement.
Faut-il traiter différemment un salarié cadre et un non-cadre ?
Oui, le cadre peut relever d’un régime spécifique, mais le conseil reste le même : vérifier le destinataire de la cotisation avant d’écrire.
Comment enregistrer un remboursement sur charges sociales ?
Le remboursement se comptabilise en diminution de charge, souvent avec le 6459, afin de suivre le mois concerné et de compter correctement la reprise.
Quels contrôles faire avant de certifier l’écriture ?
Contrôlez le montant, le jour d’appel, le prévisionnel annuel et le test de cohérence. En cas de doute, une aide experte reste utile.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité